


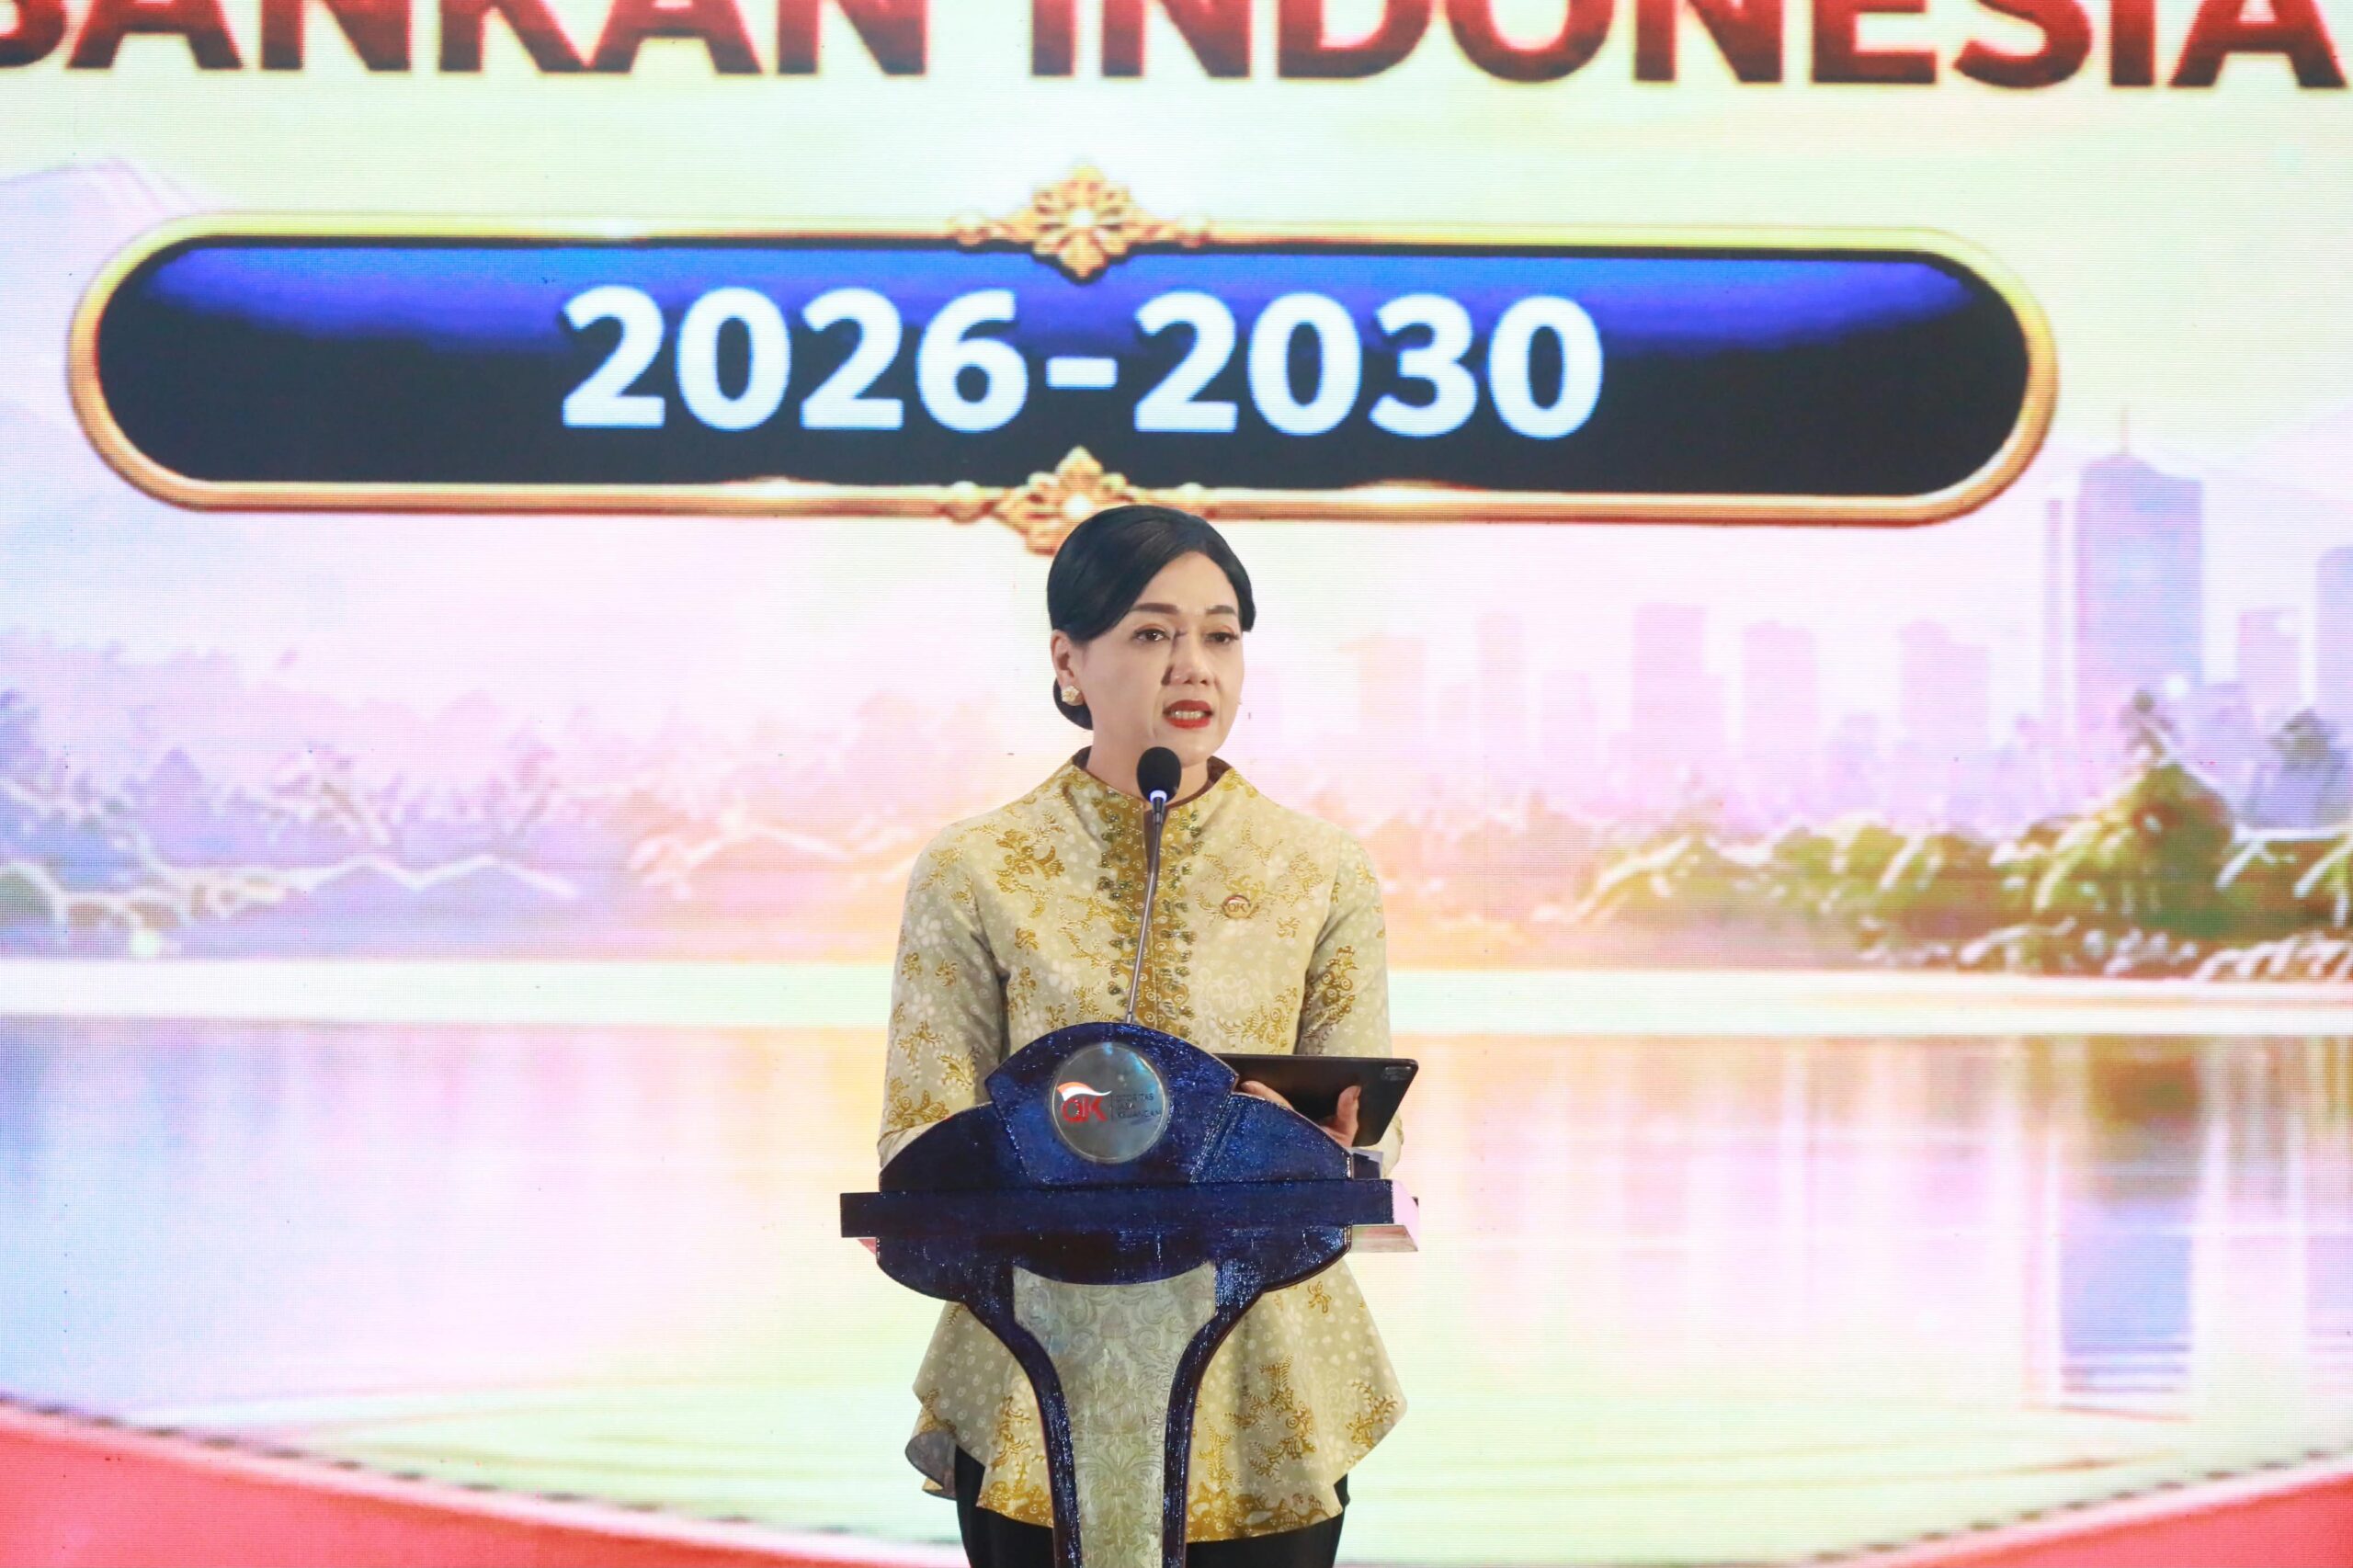
Mangupuranews – DENPASAR, Lanskap penyaluran kredit perbankan nasional resmi berubah haluan setelah Otoritas Jasa Keuangan (OJK) memberlakukan panduan Climate Risk Management and Scenario Analysis (CRMS) 2026 bersamaan dengan peluncuran RP3I 2026–2030 di Denpasar, Jumat (2/10/2026). Regulasi ini mewajibkan perbankan memasukkan risiko krisis iklim ke dalam mitigasi portofolio pembiayaan.
Langkah pengetatan ini diambil regulator saat kinerja intermediasi perbankan sebenarnya sedang berada dalam laju ekspansif. Data OJK mencatat pertumbuhan kredit tembus 13,65 persen (yoy) dan DPK naik 10,92 persen per Agustus 2026, ditopang rasio kecukupan modal (CAR) 24,1 persen.
Namun, tingginya bantalan modal dinilai belum menjamin ketahanan bank jika debitur mereka terpapar risiko transisi ekonomi hijau dan bencana fisik ekstrem.
Babak Baru: Menghitung Emisi di Tiap Lembar Akad Kredit
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menegaskan, industri perbankan tidak lagi bisa beroperasi dengan pendekatan konvensional (business as usual). Perubahan iklim dan dinamika global menuntut perbankan memetakan arah pembiayaan yang selaras dengan keberlanjutan.
“Industri perbankan saat ini menghadapi kombinasi tantangan dari geopolitik, lingkungan hidup, perubahan teknologi, serta meningkatnya tuntutan ketahanan keberlanjutan. Bank perlu memiliki arah pengembangan yang jelas dan mampu merespons perubahan tersebut,” tegas Dian di hadapan para bos bank umum nasional di Bali.
Melalui panduan CRMS versi terkini, OJK mewajibkan bank mengadopsi empat penyesuaian teknis dalam proses uji kelayakan (due diligence) debitur:
- Kalkulasi Emisi Karbon (Buku 3): Bank harus menghitung intensitas emisi karbon yang dihasilkan dari lini bisnis debitur yang dibiayai.
- Uji Ketahanan Makroekonomi (Buku 4): Menjalankan simulasi skenario stres apabila terjadi disrupsi iklim global terhadap rasio likuiditas bank.
- Pemetaan Zona Bahaya Fisik (Buku 5): Memperluas identifikasi risiko agunan atau aset debitur di wilayah rentan bencana alam.
- Standarisasi Solusi (Buku 7): Menggunakan instrumen Standardized Solutions agar bank papan menengah dan kecil memiliki format mitigasi seragam.
Dilema Bank: Antara Kejar Target Kredit dan Seleksi Debitur Hijau
Bagi kalangan perbankan, kepatuhan baru ini membawa konsekuensi ganda: peluang pembiayaan baru sekaligus lonjakan biaya kepatuhan (compliance cost). Bank dituntut memiliki sistem data mutakhir serta SDM analis kredit yang memahami sertifikasi keberlanjutan.
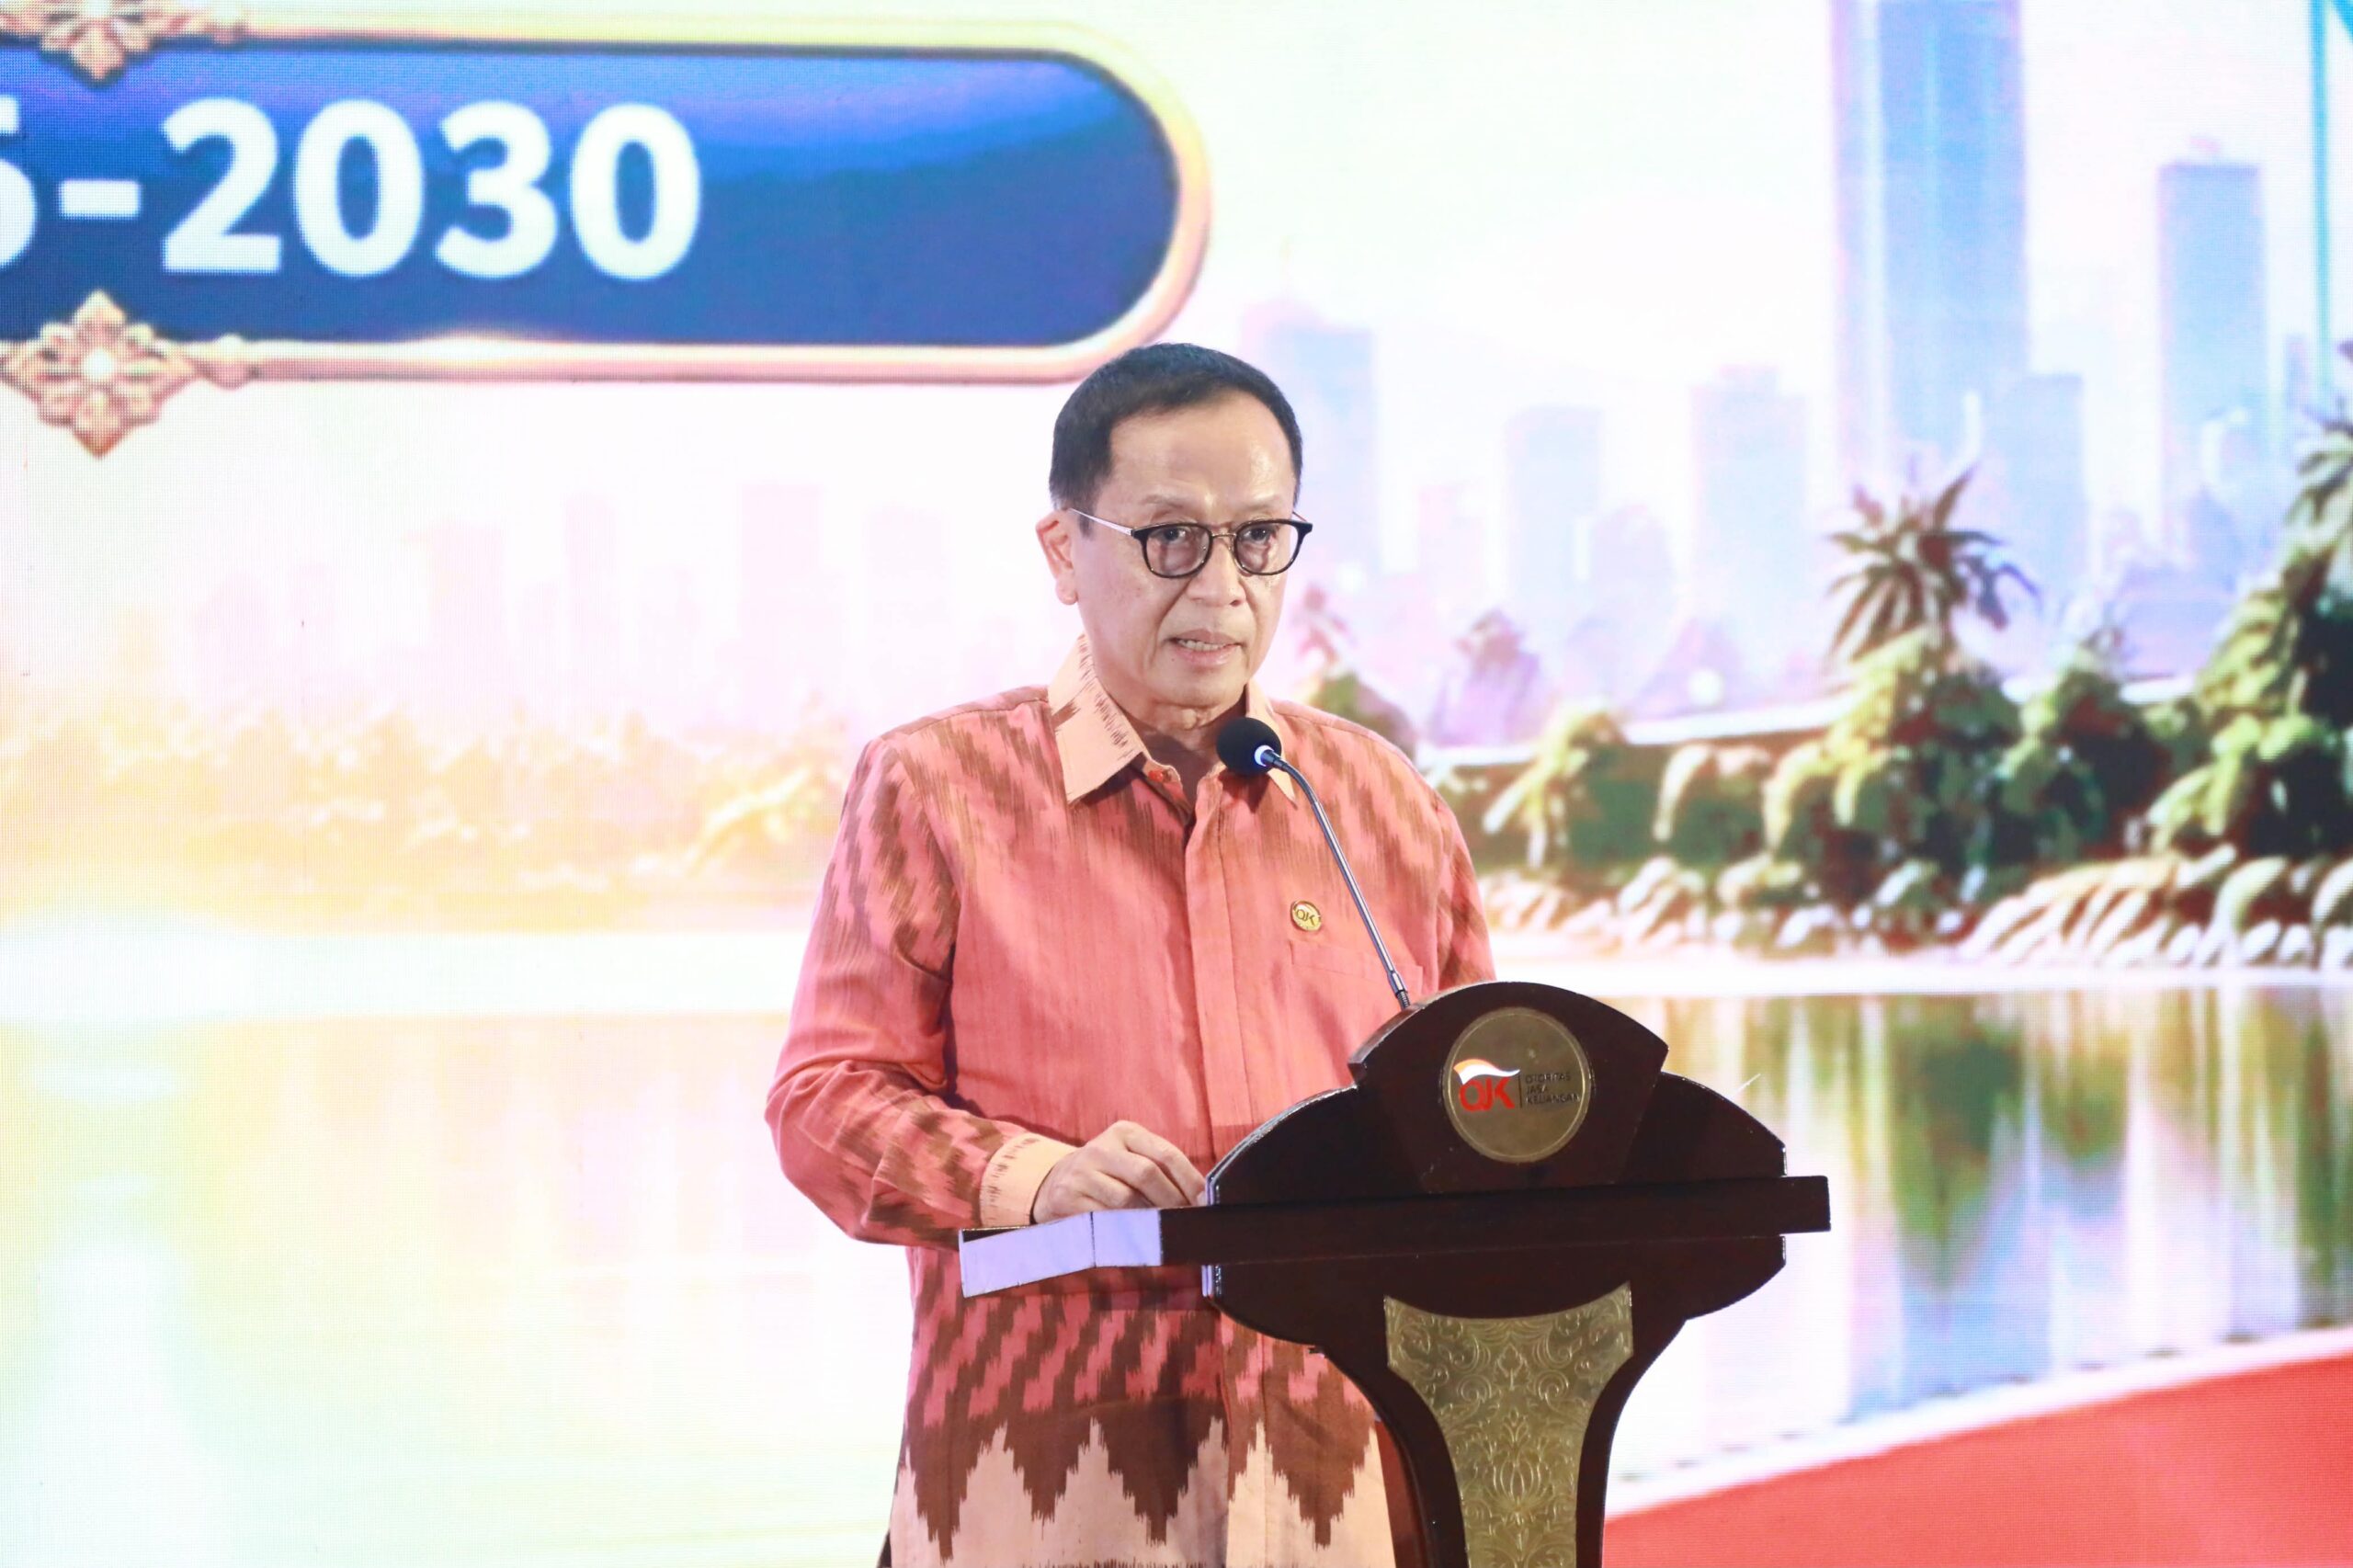
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengingatkan bahwa transformasi ini merupakan harga mutlak agar industri perbankan tanah air diakui di panggung pasar keuangan global.
“Kita harus membangun perbankan yang resilien dengan modal, likuiditas, dan manajemen risiko yang kuat. Perbankan juga harus produktif dalam menyalurkan pembiayaan bagi ekonomi produktif dan inklusif,” ujar Friderica.
OJK membagi arah transformasi ini ke dalam lima pilar prioritas RP3I 2026–2030, mulai dari integrasi kelembagaan, digitalisasi, hingga pembiayaan berwawasan lingkungan dan pengawasan terintegrasi.
Implementasi regulasi ini sekaligus menjadi alarm bagi sektor korporasi maupun industri manufaktur. Perusahaan yang lambat mengadopsi standar ramah lingkungan dipastikan menghadapi persyaratan kredit perbankan yang jauh lebih ketat ke depan. (editor: brv)





Tinggalkan Balasan